
 热点栏目
自选股
数据中心
行情中心
资金流向
模拟交易
客户端
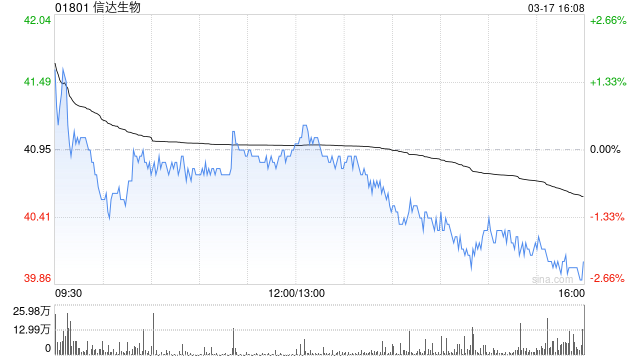
中泰国际发布研报称,将信达生物(01801)目标价调整至134.50港元,重申“买入”评级。由于公司的核心业务医药产品销售收入将快速增加,随着海外合作项目的研发推进授权费也有望进一步落实,因此公司值得关注。该行上调医药产品销售收入预测,预计2026-28E产品销售收入将分别同比增加34.6%、24.5%与24.9%。
 海量资讯、精准解读,尽在新浪财经APP
责任编辑:卢昱君
泓川证券提示:文章来自网络,不代表本站观点。